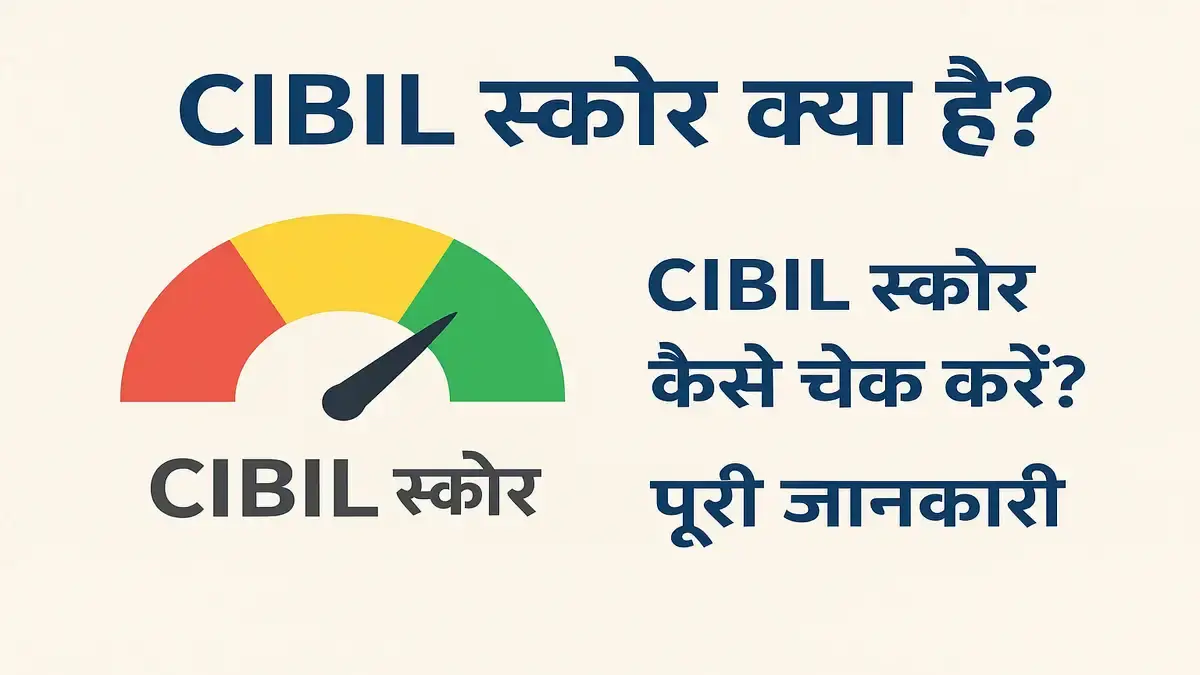
अगर आप Personal Loan, Home Loan, Car Loan, Business Loan या Credit Card लेने की योजना बना रहे हैं, तो CIBIL Score आपके लिए बहुत महत्वपूर्ण हो सकता है। बैंक और अन्य lenders loan या credit card application का मूल्यांकन करते समय आपकी credit history और credit profile को देखते हैं।
लेकिन सवाल यह है कि CIBIL Score क्या होता है? CIBIL Score कैसे check करें? Free CIBIL Score कहाँ से देखें? अच्छा CIBIL Score कितना होना चाहिए और CIBIL Score कैसे बढ़ाएं?
इस लेख में हम CIBIL Score 2026 से जुड़ी सभी महत्वपूर्ण जानकारी आसान हिंदी में समझेंगे।
CIBIL Score क्या होता है?
CIBIL Score आपकी credit history का एक 3-digit numerical summary है। यह सामान्यतः 300 से 900 के बीच होता है।
इसे TransUnion CIBIL आपकी credit history में उपलब्ध जानकारी के आधार पर तैयार करता है। आपकी repayment history, credit utilisation, credit history की अवधि और credit enquiries जैसे factors आपके credit profile में महत्वपूर्ण भूमिका निभाते हैं।
सरल भाषा में समझें तो:
CIBIL Score = आपके credit behaviour का numerical summary
स्कोर जितना 900 के करीब होता है, आपकी credit profile lenders को उतनी मजबूत दिखाई दे सकती है। हालांकि loan approval केवल CIBIL Score के आधार पर तय नहीं होता।
CIBIL Score और Credit Score में क्या अंतर है?
भारत में लोग अक्सर CIBIL Score और Credit Score को एक ही समझते हैं, लेकिन दोनों शब्दों में अंतर है।
Credit Score एक सामान्य शब्द है, जबकि CIBIL Score TransUnion CIBIL द्वारा दिया जाने वाला credit score है।
भारत में अलग-अलग credit bureaus credit information के आधार पर scores उपलब्ध कराते हैं। इसलिए किसी व्यक्ति का CIBIL Score और किसी दूसरे bureau का credit score अलग हो सकता है।
CIBIL Score कितना होता है?
CIBIL Score आमतौर पर 300 से 900 के बीच होता है।
एक सामान्य समझ के लिए:
| CIBIL Score | सामान्य समझ |
|---|---|
| 300 – 549 | कम score range |
| 550 – 649 | सुधार की आवश्यकता हो सकती है |
| 650 – 699 | मध्यम range |
| 700 – 749 | अच्छा range |
| 750 – 900 | मजबूत credit profile के रूप में देखा जा सकता है |
ध्यान रखें कि यह केवल सामान्य educational classification है। अलग-अलग banks और lenders अपने internal credit policies और अन्य eligibility criteria के आधार पर loan या credit card का निर्णय लेते हैं।
इसलिए यह कहना सही नहीं है कि किसी निश्चित score पर loan गारंटी से approve हो जाएगा।
CIBIL Score क्यों जरूरी है?
जब आप loan या credit card के लिए आवेदन करते हैं, तो lender आपकी credit profile की जानकारी देख सकता है।
CIBIL Score और credit report lender को आपके पिछले credit behaviour को समझने में मदद करते हैं।
एक मजबूत credit history के कारण आपको कुछ परिस्थितियों में बेहतर credit terms मिलने की संभावना हो सकती है, जबकि खराब repayment history आपके credit application को प्रभावित कर सकती है।
CIBIL Score का उपयोग कहाँ हो सकता है?
- Personal Loan
- Home Loan
- Car Loan
- Two-Wheeler Loan
- Business Loan
- Credit Card
- अन्य credit facilities
हालांकि loan approval केवल CIBIL Score पर निर्भर नहीं करता। Income, existing liabilities, employment/business profile, lender की policy और अन्य factors भी महत्वपूर्ण हो सकते हैं।
CIBIL Score कैसे Check करें?
अगर आप Google पर “CIBIL Score Kaise Check Kare”, “CIBIL Score Check”, “Free CIBIL Score” या “CIBIL Score Online Check” खोज रहे हैं, तो अपना score देखने का आधिकारिक तरीका TransUnion CIBIL की वेबसाइट है।
CIBIL की official website पर eligible consumers को हर calendar year में एक Free CIBIL Score & Report उपलब्ध होती है।
CIBIL Score Check करने का तरीका
Step 1: CIBIL की Official Website खोलें
TransUnion CIBIL की official website पर जाएं और Free CIBIL Score & Report का विकल्प देखें।
Step 2: अपनी जानकारी दर्ज करें
आपसे identity verification के लिए आवश्यक personal information मांगी जा सकती है।
जानकारी भरते समय हमेशा सही details का उपयोग करें।
Step 3: OTP और Verification पूरा करें
आपकी identity verify करने के लिए OTP या अन्य verification process हो सकता है।
Step 4: CIBIL Score और Report देखें
Verification पूरा होने के बाद eligible user अपना CIBIL Score और संबंधित credit report देख सकता है।
CIBIL की official जानकारी के अनुसार free report में score के साथ credit payment history का summary, personal information, enquiries और active/inactive credit accounts जैसी जानकारी शामिल हो सकती है।
क्या CIBIL Score Free में Check कर सकते हैं?
हाँ।
TransUnion CIBIL की official website के अनुसार eligible consumers को एक calendar year में एक Free CIBIL Score & Report मिलती है।
इसके अलावा कुछ banks और financial platforms भी अपने users को credit score देखने की सुविधा दे सकते हैं। लेकिन किसी third-party website पर personal या financial information दर्ज करने से पहले उसकी authenticity और privacy policy जरूर जांचें।
महत्वपूर्ण: CIBIL Score check करने के नाम पर किसी अनजान व्यक्ति को OTP, password, PIN या banking credentials न दें।
क्या अपना CIBIL Score Check करने से Score कम होता है?
नहीं।
अपने CIBIL Score या credit report को स्वयं check करना आपके score को कम नहीं करता। CIBIL भी स्पष्ट करता है कि अपना score check करना score पर negative impact नहीं डालता।
लेकिन जब आप कई loan या credit card applications करते हैं और lenders आपकी credit report की enquiry करते हैं, तो ऐसी enquiries आपके credit profile को प्रभावित कर सकती हैं।
इसलिए बिना जरूरत बहुत कम समय में कई credit applications करने से बचना बेहतर है।
CIBIL Score किन चीजों से प्रभावित होता है?
CIBIL के अनुसार आपके credit score को प्रभावित करने वाले प्रमुख factors में निम्न शामिल हैं:
1. Payment History
आप अपने loan EMI और credit card payments समय पर करते हैं या नहीं, यह आपकी credit history का महत्वपूर्ण हिस्सा है।
Late payment, default या payment में देरी आपके credit profile पर नकारात्मक प्रभाव डाल सकती है।
2. Credit Utilisation
आप अपनी available credit limit में से कितना credit इस्तेमाल कर रहे हैं, इसे credit utilisation कहा जाता है।
उदाहरण:
अगर credit card limit ₹1,00,000 है और आप नियमित रूप से ₹90,000 तक इस्तेमाल कर रहे हैं, तो आपका credit utilisation काफी अधिक है।
इसलिए credit limit का जिम्मेदारी से उपयोग करना महत्वपूर्ण है।
3. Credit History की अवधि
आपके credit accounts कितने समय से चल रहे हैं, यह भी credit profile का एक factor है।
पुरानी और अच्छी repayment history आपके credit profile के लिए उपयोगी हो सकती है।
4. Credit Enquiries
जब आप loan या credit card के लिए आवेदन करते हैं और lender आपकी credit report check करता है, तो enquiry record हो सकती है।
बहुत कम समय में कई credit applications करने से आपकी credit profile प्रभावित हो सकती है।
CIBIL Score कैसे बढ़ाएं?
अगर आपका CIBIL Score कम है तो सबसे पहले अपनी पूरी credit report को समझें और गलतियों की जांच करें।
1. EMI समय पर भरें
Loan की EMI को due date से पहले या समय पर pay करें।
2. Credit Card Bill समय पर Pay करें
Credit card का payment late न करें। Minimum amount भरने के बजाय अपने outstanding balance को जिम्मेदारी से manage करें।
3. Credit Utilisation को नियंत्रित रखें
अपनी उपलब्ध credit limit का बहुत अधिक हिस्सा लगातार इस्तेमाल करने से बचें।
4. बार-बार Loan Application न करें
जरूरत न होने पर थोड़े समय में कई अलग-अलग lenders के पास loan applications न करें।
5. अपनी Credit Report नियमित रूप से देखें
अपने credit accounts और payment history को check करते रहें।
CIBIL के अनुसार अपनी report को नियमित रूप से देखने से errors और संभावित fraud activity को पहचानने में मदद मिल सकती है।
6. Credit Report में गलती हो तो Dispute करें
अगर आपकी CIBIL report में ऐसा loan account, payment या personal information दिखाई देती है जो गलत है, तो उसे report/dispute किया जा सकता है।
CIBIL के अनुसार वह अपने स्तर पर member institutions द्वारा दी गई information को मनमाने तरीके से बदल या delete नहीं करता; गलत information के correction के लिए संबंधित lender/financial institution के साथ dispute resolution process शामिल हो सकता है।
CIBIL Report में क्या-क्या जानकारी होती है?
CIBIL Score केवल एक number है, जबकि CIBIL Report आपकी credit history की विस्तृत जानकारी देती है।
आपकी report में निम्न प्रकार की जानकारी हो सकती है:
- आपका CIBIL Score
- Personal information
- Credit accounts
- Active loans
- Closed loans
- Credit cards
- Payment history
- Credit enquiries
- पिछले समय की credit activity
- संबंधित account details
CIBIL की official free-report information के अनुसार report में पिछले 36 महीनों की lender enquiries तथा active और inactive loan/credit card accounts की जानकारी भी शामिल हो सकती है।
CIBIL Score कम होने के कारण क्या हो सकते हैं?
CIBIL Score कम होने के कई कारण हो सकते हैं।
कुछ सामान्य कारण हैं:
- EMI late payment
- Credit card payment में देरी
- Loan default
- Credit utilisation बहुत अधिक होना
- कम समय में कई loan enquiries
- Credit history में गलत information
- पुराने outstanding dues
- Loan account में payment-related issue
हर व्यक्ति की credit history अलग होती है, इसलिए score कम होने का वास्तविक कारण जानने के लिए अपनी credit report देखना जरूरी है।
बिना Loan के CIBIL Score कैसे बनाएं?
अगर आपने अभी तक कोई loan या credit card इस्तेमाल नहीं किया है, तो आपकी credit history बहुत कम या उपलब्ध नहीं हो सकती है।
CIBIL की जानकारी के अनुसार CIBIL Score उन individuals के लिए उपलब्ध होता है जिनके पास पिछले 36 महीनों के दौरान active loan या credit card रहा हो, जैसा कि CIBIL को report किया गया है।
ऐसे में credit products का उपयोग केवल जरूरत और अपनी repayment capacity के अनुसार ही करना चाहिए।
सिर्फ CIBIL Score बनाने के लिए अनावश्यक loan लेना सही financial decision नहीं है।
Personal Loan के लिए CIBIL Score कितना होना चाहिए?
बहुत से लोग “Personal Loan ke liye CIBIL Score kitna hona chahiye?” खोजते हैं।
इसके लिए कोई एक universal minimum score नहीं है।
हर bank और NBFC अपनी credit policy के अनुसार applicant की eligibility तय कर सकता है।
CIBIL Score के अलावा lender निम्न चीजों को भी देख सकता है:
- Income
- Employment या business profile
- Existing loans
- Monthly obligations
- Repayment history
- Credit history
- Loan amount
- Applicant की overall eligibility
इसलिए केवल CIBIL Score देखकर loan approval की guarantee नहीं दी जा सकती।
Home Loan के लिए CIBIL Score
Home Loan एक बड़ा financial commitment होता है। इसलिए lender applicant की credit history के साथ-साथ income, existing liabilities, repayment capacity, property-related factors और अपनी internal lending policy को भी देख सकता है।
अच्छी repayment history बनाए रखना home loan application के समय आपकी credit profile के लिए उपयोगी हो सकता है।
Credit Card के लिए CIBIL Score
Credit card application के समय भी issuer आपकी credit profile को देख सकता है।
अगर आपकी existing credit history अच्छी है और payments समय पर किए गए हैं, तो आपकी credit profile मजबूत हो सकती है।
हालांकि credit card approval और credit limit issuer की internal policy पर निर्भर करती है।
क्या CIBIL Score रोज बदलता है?
CIBIL Score आपकी credit information में बदलाव और bureau को lenders द्वारा report की गई जानकारी के आधार पर बदल सकता है।
इसलिए किसी एक दिन का score आपकी पूरी financial स्थिति का स्थायी प्रतिनिधित्व नहीं करता।
अगर आपने हाल ही में EMI pay की है, loan close किया है या credit account में बदलाव हुआ है, तो reporting/update होने के बाद आपकी credit report में बदलाव दिखाई दे सकता है।
CIBIL Score और CIBIL Report में अंतर
| CIBIL Score | CIBIL Report |
|---|---|
| 3-digit number | Detailed credit history |
| 300–900 के बीच | कई प्रकार की credit information |
| Credit profile का summary | Loans, cards, payments और enquiries की जानकारी |
| जल्दी समझ में आता है | पूरी credit history समझने में मदद करता है |
सरल शब्दों में:
CIBIL Score आपकी credit history का summary है, जबकि CIBIL Report आपकी credit history की detailed जानकारी है।
CIBIL Score Check करने के लिए कौन-कौन सी जानकारी चाहिए?
Official CIBIL process में आपकी पहचान verify करने के लिए personal information मांगी जा सकती है।
आपको अपनी details भरते समय यह सुनिश्चित करना चाहिए कि:
- Name सही हो
- Date of Birth सही हो
- PAN जैसी जानकारी सही हो
- Mobile number सही हो
- Email information सही हो
गलत details देने से identity verification में समस्या हो सकती है।
CIBIL Score Check करते समय सावधानियां
Internet पर “Free CIBIL Score” और “CIBIL Score Check Online” के नाम से कई websites और apps उपलब्ध हैं।
अपनी सुरक्षा के लिए:
- केवल trusted/official website का उपयोग करें
- OTP किसी को न बताएं
- Internet banking password share न करें
- UPI PIN share न करें
- ATM PIN share न करें
- किसी अनजान व्यक्ति को PAN/Aadhaar की copy न भेजें
- suspicious links पर click न करें
अगर कोई व्यक्ति आपको पैसे लेकर CIBIL Score बढ़ाने की guarantee देता है, तो सावधान रहें।
CIBIL Score के बारे में आम सवाल – FAQ
1. CIBIL Score क्या है?
CIBIL Score 300 से 900 के बीच का 3-digit score है जो आपकी credit history का numerical summary होता है।
2. CIBIL Score कैसे check करें?
आप TransUnion CIBIL की official website पर जाकर CIBIL Score & Report check कर सकते हैं।
3. क्या CIBIL Score Free में check कर सकते हैं?
हाँ। CIBIL की official website के अनुसार eligible consumers को प्रत्येक calendar year में एक Free CIBIL Score & Report मिलती है।
4. क्या CIBIL Score check करने से score कम होता है?
नहीं। अपना स्वयं का CIBIL Score check करने से score कम नहीं होता।
5. CIBIL Score 750 अच्छा है?
750 या उससे अधिक score को कई lenders मजबूत credit profile के रूप में देख सकते हैं, लेकिन loan approval की कोई universal guarantee नहीं होती।
6. CIBIL Score कैसे बढ़ाएं?
EMI और credit card payments समय पर करें, credit utilisation नियंत्रित रखें, अनावश्यक credit applications से बचें और credit report में errors की जांच करें।
7. CIBIL Report में गलती हो तो क्या करें?
गलत जानकारी मिलने पर CIBIL की dispute process का उपयोग किया जा सकता है और संबंधित lender/financial institution से correction के लिए संपर्क किया जा सकता है।
8. क्या बिना loan के CIBIL Score होता है?
यदि आपके पास credit history नहीं है तो आपके लिए CIBIL Score उपलब्ध न भी हो सकता है। Credit history बनने के लिए reported credit activity आवश्यक होती है।
9. CIBIL Score और Credit Score एक ही हैं?
CIBIL Score TransUnion CIBIL का score है। Credit Score एक सामान्य term है जिसका उपयोग विभिन्न credit bureaus के scores के लिए किया जा सकता है।
10. क्या CIBIL Score हर महीने check करना चाहिए?
अपनी credit report को नियमित रूप से check करना errors और संभावित fraud को पहचानने में मदद कर सकता है। CIBIL स्वयं नियमित monitoring की सलाह देता है।
निष्कर्ष
CIBIL Score आपकी credit profile को समझने के लिए एक महत्वपूर्ण financial indicator है।
अगर आप भविष्य में Personal Loan, Home Loan, Car Loan, Business Loan या Credit Card लेने की योजना बना रहे हैं, तो अपनी credit history को समझना और समय पर payments करना महत्वपूर्ण है।
याद रखें:
समय पर EMI भरें → Credit Card responsibly इस्तेमाल करें → अनावश्यक loan applications से बचें → अपनी CIBIL Report check करें → गलत जानकारी होने पर dispute करें।
अच्छी credit habits लंबे समय में आपकी credit profile को मजबूत बनाने में मदद कर सकती हैं।
2026 में CIBIL Score Check करने से पहले हमेशा official और trusted source का उपयोग करें और अपनी personal तथा financial information को सुरक्षित रखें।
Important Note
यह लेख केवल general financial education और information के उद्देश्य से है। Loan approval, interest rate, credit limit या अन्य financial decisions प्रत्येक bank/NBFC की अपनी eligibility और internal credit policy पर निर्भर करते हैं। किसी भी financial decision से पहले संबंधित lender की वर्तमान terms और conditions जरूर पढ़ें।
Comments
No comments yet. Be the first to comment.